
El pasado 16 de septiembre celebramos, dentro de Espacio Ágil, la sesión sobre VeriFactu y Factura-e con Dolors Martínez Mendoza (Responsable del Servei Econòmic, Departament de Suport al Tercer Sector, Fundació Catalana de l’Esplai). Como suele pasar en estos directos, las preguntas del chat fueron tan útiles como la propia presentación.
Sabemos que todo esto de «factura electrónica», «VeriFactu» y «Sistema Informático de Facturación» puede sonar a chino mandarín —y más si gestionáis una entidad del tercer sector, donde cada euro cuenta y el tiempo escasea. Por eso recogemos aquí las dudas reales que planteasteis, explicadas de forma clara y práctica, para que tengáis esta referencia escrita a mano cuando la necesitéis.
¿A qué facturas afecta exactamente el Verifactu? ¿Y a qué afecta la facturación electrónica entre empresas? ¿Solo compra y venta, o también cuotas, inscripciones, licencias?
Esta fue, sin duda, la pregunta estrella. Y la respuesta corta es: Verifactu no afecta a todo lo que cobréis, solo a lo que fiscalmente sea una factura de venta que se haya generado utilizando un sistema informático de facturación. Por tanto, no afecta a cualquier cobro que haga la entidad.
En cambio, la Ley Crea y Crece (Ley 18/2022) que da lugar a la facturación electrónica B2B se aplica a las facturas emitidas y también a las recibidas pero exclusivamente en operaciones comerciales reales entre empresas y profesionales — es decir, documentos que fiscalmente son facturas, con todos sus requisitos, pero que el destinatario no sea una persona particular.
Lo que sí afecta (y lo que no) en el tercer sector
La normativa de facturación electrónica afecta únicamente a operaciones entre empresarios y profesionales (B2B) con sede, establecimiento permanente o domicilio en España.
Traducido al día a día de una entidad:
- Cuotas de socios: en la mayoría de los casos, no son facturas en sentido fiscal — se documentan como recibos, porque muchas cuotas asociativas están exentas de cobrar IVA al estar incluidas entre las operaciones que la normativa de este impuesto reconoce la exención, y al no haber, en la mayoría de los casos, obligación de emitir factura por ellas.¡Buenas noticias! Esto significa que, probablemente, vuestras cuotas de socios queden fuera de cualquiera de las dos nuevas obligaciones siempre que no se emita factura completa por ellas.
- Inscripciones a actividades sin ánimo de lucro: lo mismo ocurre, en general, con inscripciones que constituyen una contraprestación exenta de IVA: por ejemplo, las relacionadas con servicios sociales o asistenciales, los deportivos y los culturales, entre otros.
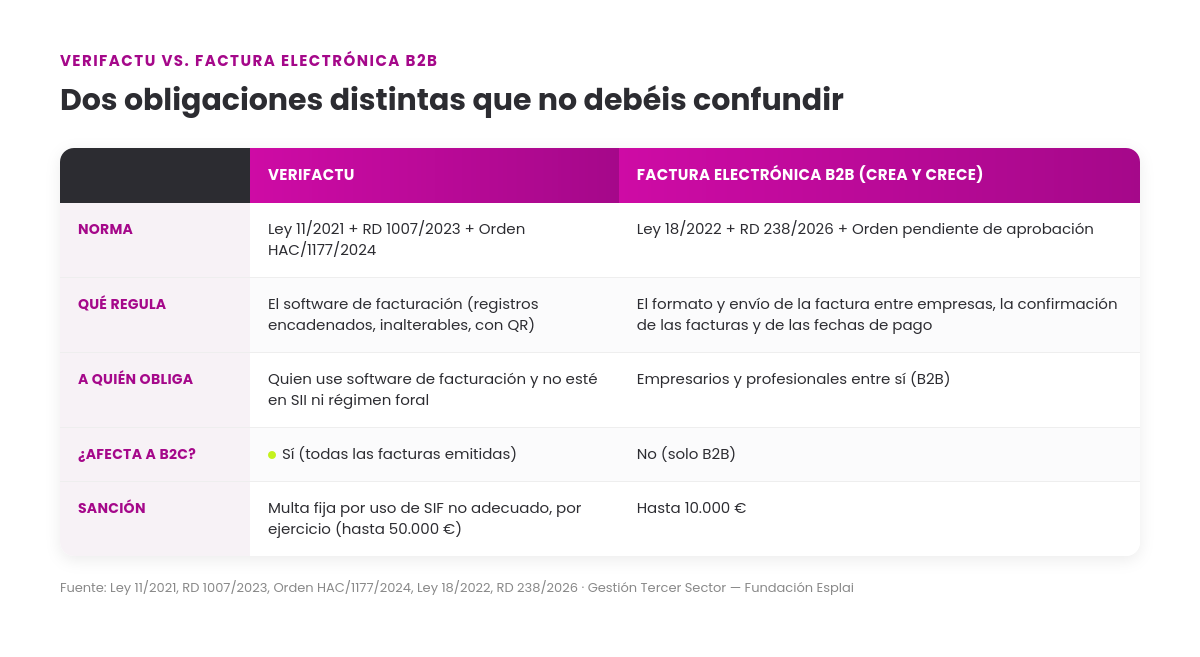
- Operaciones B2C: las ventas documentadas con facturas a consumidores finales (particulares) quedan fuera del ámbito de la factura electrónica B2B de Crea y Crece, aunque sí entran en el ámbito de VeriFactur.
Pero ojo con esto
Si vuestra entidad emite facturas reales por servicios — formación con coste, alquiler de espacios, venta de productos, prestación de determinados servicios a otras entidades o empresas — esas operaciones sí entran de lleno dentro del ámbito de las dos nuevas normativas.
Nuestra recomendación: revisad caso por caso con vuestra gestoría o asesoría fiscal de confianza qué parte de los cobros de vuestra entidad son facturas propiamente dichas y cuáles no. La frontera no siempre es evidente a simple vista, y más vale prevenir.
«Creo que está claro que, sí o sí, tendremos que emitir nuestras facturas con un Sistema Informático de Facturación» — ¿es así?
Sí, en la mayor parte de casos. Pero no siempre: para cualquier entidad que emita facturas dentro del ámbito de VeriFactu, el uso de un Sistema Informático de Facturación (SIF) conforme a la normativa deja de ser opcional desde las fechas establecidas. Pero hay algunas excepciones: por ejemplo, las asociaciones declaradas de Utilidad pública y las fundaciones que estén en el régimen fiscal de la ley 49/2002, que no están obligadas en el tema Verifactu respecto de las facturas que correspondan a servicios exentos de impuesto de sociedades.
Dos obligaciones distintas (pero que a menudo se confunden)
Aquí viene lo que más lío genera: VeriFactu y la factura electrónica B2B de Crea y Crece son dos obligaciones diferentes, nacidas de leyes distintas y con calendarios propios. Os lo ponemos en una tabla para que lo veáis claro de un vistazo:
¿Por qué no sirve Word o Excel?
Lo sentimos, pero no es aconsejable seguir haciendo facturas en una plantilla de Word o Excel sin más, excepto que se pueda demostrar que se usan únicamente como si fuesen una máquina de escribir y sin procesar la información de ninguna manera. Y esa demostración puede ser compleja. Si existe proceso de información, el sistema que uséis tiene que cumplir los requisitos técnicos que exige VeriFactu:
- Generar registros encadenados (cada factura enlaza criptográficamente con la anterior)
- Garantizar integridad y trazabilidad (inalterabilidad de los registros)
- Incluir código QR en las facturas para verificación
- Enviar información a la AEAT en tiempo real o mediante el registro correspondiente (para quienes hayan optado por el sistema Verifactu)
Sabemos que suena técnico —y lo es—. Pero la buena noticia es que la mayoría de los programas de facturación que ya usáis (o sus versiones actualizadas) cumplirán con esto. Lo importante es que lo consultéis con vuestro proveedor con tiempo.
El calendario, en resumen
Como ya comentamos en el artículo anterior, las fechas clave son:
- VeriFactu: 1 de enero de 2027 (sociedades) / 1 de julio de 2027 (personas profesionales autónomas) — plazos firmes por norma publicada.
- Factura electrónica B2B: pendiente de Orden Ministerial (previsto 10-2027 / 10-2028) — plazos aún no firmes.
Si queréis todos los detalles del calendario, podéis repasarlo en nuestro artículo anterior sobre VeriFactu.
En resumen: qué debéis hacer ya (sin agobios)
Sabemos que el día a día de una entidad no da para mucho más, así que os dejamos una mini-lista de acciones concretas:
- Identificad qué cobros de vuestra entidad son facturas y cuáles son recibos o cuotas no sujetas.
- Revisad vuestro software de facturación y confirmad con vuestro proveedor que será compatible con VeriFactu antes de vuestra fecha de obligación.
- Manteneos atentos al BOE o a nuestros canales de comunicación para la publicación de la Orden Ministerial que active los plazos de la factura electrónica B2B.
¿Dónde puedo ver la sesión completa?
Los materiales de la sesión ya están disponibles: podéis repasar la presentación completa en PDF, ver la grabación del webinar en YouTube, y si queréis comprobar qué tal fue la valoración de la sesión, podéis consultar la evaluación de Espacio Ágil Verano 2026 en Genially.